2026年10月8日 上午 1:30
相關文章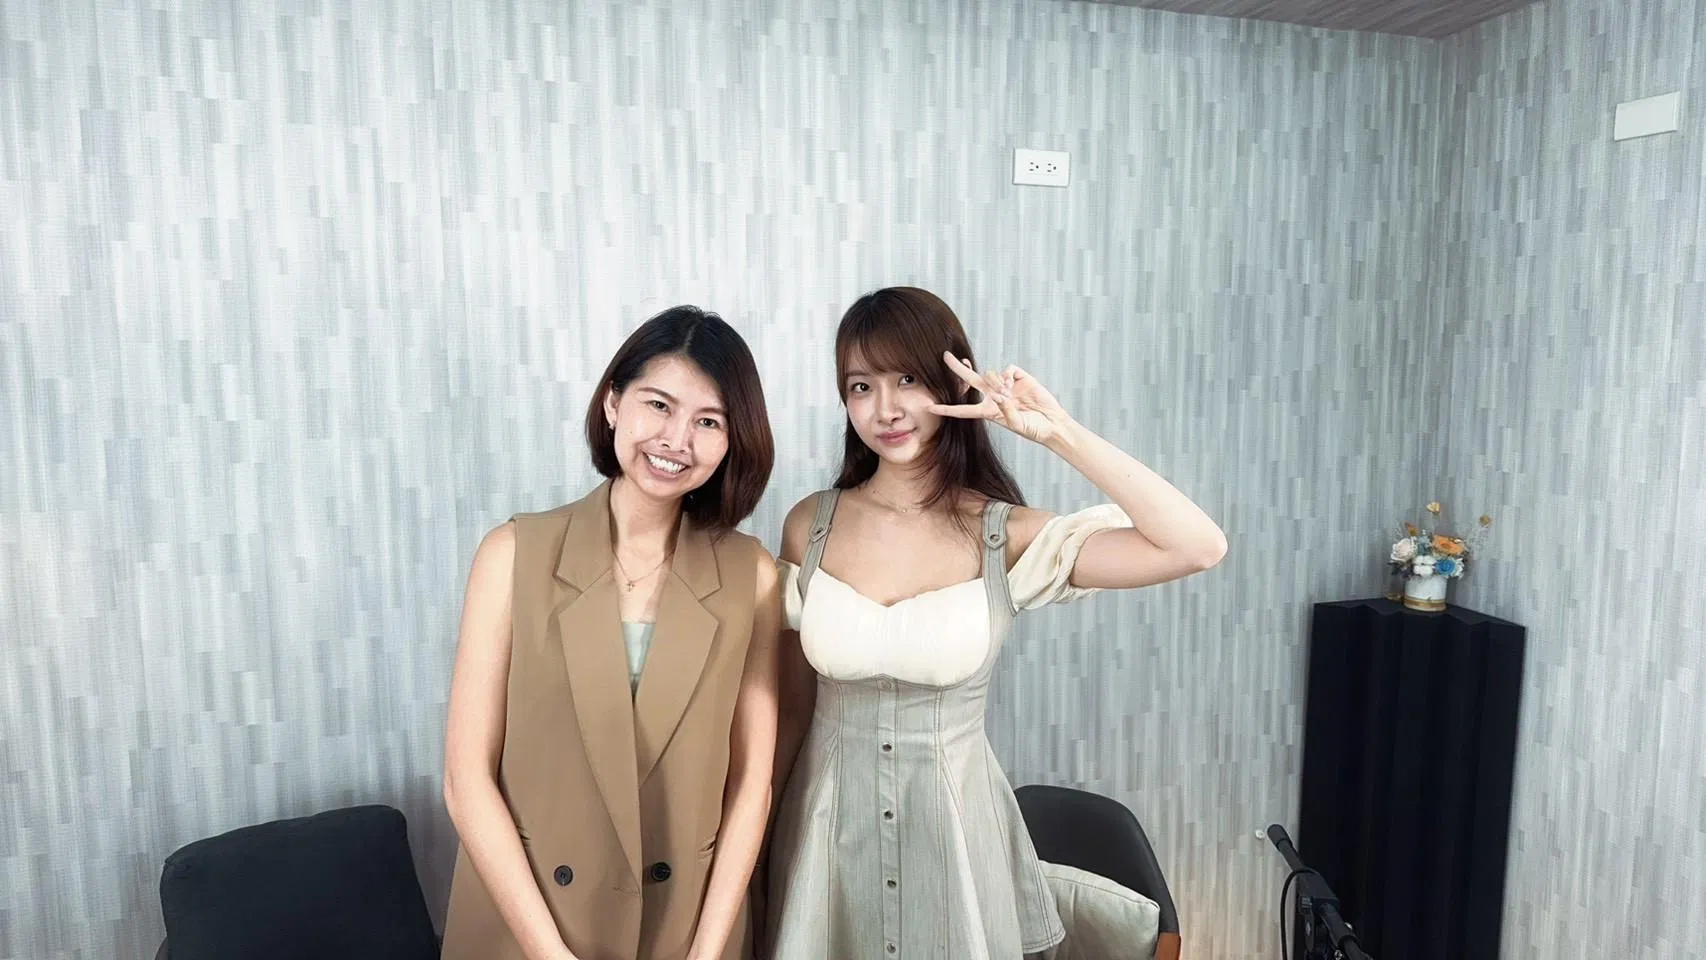
第一次買房,很多人最怕的不是房價太高,而是不知道自己會不會選錯。
地點該選哪裡?坪數要買多大?現在買會不會太早?如果把頭期款拿去投資,是不是反而更划算?
但婷婷的第一次購屋經驗,卻沒有想像中複雜。
她原本就在松山一帶租屋,並且已經在同一個社區生活一年多。住久之後,她很確定自己喜歡這裡的交通、管理與周遭環境。
剛好父母看到同棟樓有物件出售,而且實際看過多次、做過功課,婷婷才開始認真思考:既然自己本來就會繼續支付租金,如果確定喜歡這個地方,是否可以直接買下來?
最後,她甚至沒有親自進屋看過,就決定參與議價。
這一集《愛莉說好室》,婷婷從自己的第一次購屋經驗出發,分享她如何決定地點、怎麼議價,以及買房後在裝潢、房貸與投資之間做出哪些選擇。
對她而言,買房最大的收穫並不是完成一項財務KPI,而是從租屋時的許多不確定,走到真正掌握自己生活空間的主導權。
婷婷的買房方式有一個非常特殊的地方:
她沒有親自看過準備購買的那一戶。
一般人聽到這裡,可能會覺得這個決定非常冒險。
但她之所以敢這麼做,是因為父母本來就經常研究房地產,也已經替她實際看過物件好幾次。
更重要的是,她不是第一次接觸這個社區。
在決定買房以前,她已經租住在同棟大樓一年多。
每天怎麼搭車、晚上回家環境如何、社區管理嚴不嚴格、附近生活方不方便,這些一般看房只能短暫觀察的事情,她早就透過一年多的日常生活親自驗證。
某種程度來說,她雖然沒有真正走進那一戶,卻比許多第一次到社區看房的人,更了解這棟房子周遭的生活條件。
因此,她的買房過程也提供另一種思考方式。
如果還不知道某個區域究竟適不適合自己,「先租再買」其實也是認識生活圈的一種方法。
因為真正決定一間房住起來舒不舒服的,往往不只是室內格局,而是那些每天重複發生的小事。
進入議價階段後,婷婷的父親做了大量準備。
不是單純查一筆附近成交行情,而是從這個建案最初的價格開始整理。
不同時間的價格如何變化?
相似坪數成交多少?
不同樓層之間存在多少價差?
屋齡與現在的市場條件又應該如何反映?
最後再根據這些資訊,推算出他們願意接受的價格。
因此,真正開始談判時,一家人並沒有一直猜「屋主到底最低願意賣多少」。
他們比較在意的是:
這間房在自己的判斷裡,合理價值是多少?
房仲多次進出協調,希望買方再提高價格,他們仍然維持原本的邏輯。
即使最後有所調整,幅度也相當有限。
這種談判方式最大的優勢,是不容易被現場情緒牽著走。
尤其當房仲告訴你「屋主真的不願意了」、「再加一點就成交」,如果自己事前完全沒有做功課,很容易開始擔心是不是錯過這間就再也買不到。
但婷婷當時同社區還有其他物件可以選擇。
這間談不到,就換下一間。
有市場資料,也有備案,自然就比較有能力守住原本設定的價格。
婷婷第一次買房,並沒有把坪數擺在最前面。
真正影響她決定的,是過去不同租屋經驗累積出來的生活需求。
她曾住過離市中心比較遠的地方,後來發現工作經常需要往返市區,交通時間成為明顯負擔。
也曾住在晚上環境較複雜的區域,回家時會比較沒有安全感。
因此這一次,她很清楚自己想要什麼。
交通必須方便,最好捷運、火車與公車都能使用。
生活環境希望相對單純、乾淨。
社區則必須具備完善管理。
由於她本身具有一定公開曝光度,也特別在意出入安全,因此24小時保全與門禁管理成為很重要的條件。
這些標準不一定適用每一個人。
但這正是選房最值得思考的地方。
與其拿著網路上的「好房十大條件」逐項打勾,不如先回想自己過去住過的地方。
什麼事情每天讓你覺得麻煩?
什麼條件一旦沒有,你就會明顯降低生活品質?
這些答案,往往比別人告訴你的購屋標準更加實際。
買下房子後,婷婷決定把室內重新整理成自己真正喜歡的樣子。
從家具顏色、空間配置,到隔間與窗戶設計,都按照自己的喜好重新規劃。
這段過程也讓她發現,買房時有些條件可以不用過度糾結。
例如原始格局。
只要房屋本身條件允許,很多室內配置都能透過後續裝修重新調整。
相較之下,她現在反而更在意採光、空間是否方正,以及窗外景觀。
因為這些條件不是重新買一張沙發或拆一面輕隔間就能輕易改變。
她現在的家擁有較大的落地窗,白天自然光充足,也能看到自己喜歡的景色。
由於她平常有很長時間待在家裡,這些條件對生活與工作狀態都相當重要。
當然,第一次裝修也難免踩雷。
其中一次需要維修藏在天花板裡的冷氣時,才發現當初設計沒有預留維修孔,只能重新開孔處理,也因此產生大量粉塵。
這次經驗讓她多學到一件事:
漂亮只是裝修完成的第一天,未來能不能維修,才決定這個設計住久之後好不好用。
從租屋轉成買房後,婷婷也必須開始面對房貸。
她選擇的策略,是在自身貸款條件與風險承受能力下使用寬限期,現階段以支付利息為主。
原因在於,她本來就有長期投資的習慣。
對她來說,如果有一筆暫時用不到的資金,與其急著全部提前償還房貸本金,她更傾向保留部分資金持續進行自己熟悉的投資配置。
尤其她的收入型態不是固定每個月領相同薪水,而是會隨不同工作與案件產生收入。
因此,她也沒有設定固定日期自動扣款投資。
而是每當有新的收入進來,扣除生活與短期需要後,再把部分閒置資金投入。
久而久之,也形成自己的儲蓄習慣。
婷婷很重視複利中的「時間」。
因此她不希望因為買房,就讓原本累積中的投資完全停止。
她希望做到的,是房子提供居住穩定,其他資產則繼續按照自己的方式成長。
這並不是適合所有人的固定公式,投資也不存在保證報酬;對婷婷而言,這是建立在她自己的收入型態、風險承受能力與資金規劃上的選擇。
有趣的是,婷婷表示,以她當時的情況來看,過去租金與目前房貸寬限期間支付的利息,金額其實相差不大。
因此買房並沒有立刻讓她覺得每個月生活成本完全改變。
真正讓她感受最深的,是居住的不確定性消失了。
租屋即使住得再舒服,房子終究不是自己的。
租約到期後,房東可能決定收回。
租金也可能重新調整。
如果真的需要搬家,就得重新找物件、整理行李、找搬家公司,再花時間重新適應另一個生活環境。
而婷婷平常大部分時間都自己工作。
如果突然需要花一個月處理搬家,影響的不只是生活,也可能直接干擾工作。
買下自己的房子之後,除非她主動決定換屋,否則不用再等待別人決定自己能不能繼續住。
這份掌控感,才是她買房之後最明顯的心理變化。
如果只從資產報酬的角度出發,婷婷知道買自住房並不是唯一選擇。
資金也可以留在其他投資工具裡持續累積。
但她仍然認為買房對自己是值得的。
因為她的工作狀態與居住環境高度連動。
大部分時間自己工作,也經常待在家裡。
如果生活環境讓她覺得不安、沒有掌控感,情緒就容易受到影響;而情緒一旦不好,工作的產出也會直接下降。
反過來說,當房子的事情穩定下來,她可以安心生活、專心工作,也不需要把時間花在處理搬遷與租屋的不確定性。
因此,她把這部分視為一種「投資自己」。
不是因為房子一定能帶來最高財務報酬,而是這個空間改善了自己的工作與生活狀態。
一項資產的價值,有時不只存在於未來可以賣多少錢,也包含它現在替生活解決了多少問題。
雖然現在的房子符合現階段需求,但婷婷已經想過未來換屋。
原因並不是現在住得不好,而是她知道人的生活型態會改變。
目前工作仍然需要頻繁往返市中心,因此交通便利是第一順位。
但如果幾年後進市區的頻率降低,她就願意把居住位置往外移。
用距離換取更大的室內空間、更安靜的環境,以及更多自然景觀。
不過有些條件依然不會改變。
例如交通不能太差。
社區仍然要有管理。
安全性不能因為搬到郊區就被犧牲。
另外,因為她每天有很長時間待在家,景觀與採光也會繼續是重要條件。
這也讓她發現,所謂的「理想房子」並不是一個永遠固定的答案。
二十幾歲需要的房子,和十年後想住的房子,本來就可能完全不同。
與其第一間房就逼自己買到終身宅,不如先找到最符合現在生活階段的選擇。
如果回頭給第一次準備買房的人一個建議,婷婷認為,不一定需要一開始就追求很大的坪數。
尤其對仍在工作、需要頻繁通勤的人來說,交通與生活機能可能比多幾坪空間更重要。
這類型的住宅也保留較大的未來彈性。
如果之後生活階段改變、準備換屋,交通方便的物件不論出租或轉手,都可能比較容易找到下一個使用者。
而對長時間居家工作的族群來說,買房還有另一層價值。
租屋時想換窗簾、調整家具,甚至不小心弄壞設備,都可能第一時間想到:「這是房東的東西。」
真正擁有自己的空間後,很多小決定都不需要再詢問別人。
家具怎麼擺、牆面要什麼顏色、房間怎麼規劃,都可以按照自己的生活方式調整。
婷婷認為,這份自主感對長時間在家、獨立工作的人尤其重要。
所以第一次買房,不一定要解決未來三十年的所有問題。
它可以只是替現在的自己,找到一個更穩定的生活基地。
交通方便、安全、採光好,住起來符合自己的習慣,財務上又在可以承受的範圍內,可能就已經是一間適合現階段的房子。
未來工作改變、收入增加、生活重心轉移,再重新選擇下一間房也不遲。
因為真正重要的從來不是「第一間就買到最好」。
而是買下房子之後,你依然有餘裕投資、有能力工作,也能按照自己想要的方式生活。
這樣的房子,才真正替人生增加了選擇,而不是把人生綁在房貸裡。