2024年12月8日 上午 11:49
相關文章
透過以下實際案例+搭配圖表,讓你快速了解,如何從小坪數起步,一步步實現小屋換大屋的理想!
⠀
引發我對房地產有興趣的正是我的前主管,他是一位非常有遠見的人!當大直還只是荒煙漫草的重劃區時,他和太太便果斷購入了一間小套房。
⠀
他們每隔兩到三年就換一次房,最終在 2012 年以每坪 110 萬售出一間 70 坪的豪宅,還附帶兩個平面車位,正式搬離大直重劃區。
⠀
以換屋帶來的增值並非偶然,而是透過嚴謹的規劃與對區域房市的準確判斷💹
每次聊起他的換屋史,他總是鼓勵我們存錢買房子,從小坪數開始,再慢慢換大,並大方的跟我們分享他的經驗。
⠀
但我一開始跟大家一樣,陷入地常見的迷思
⠀
⠀⠀
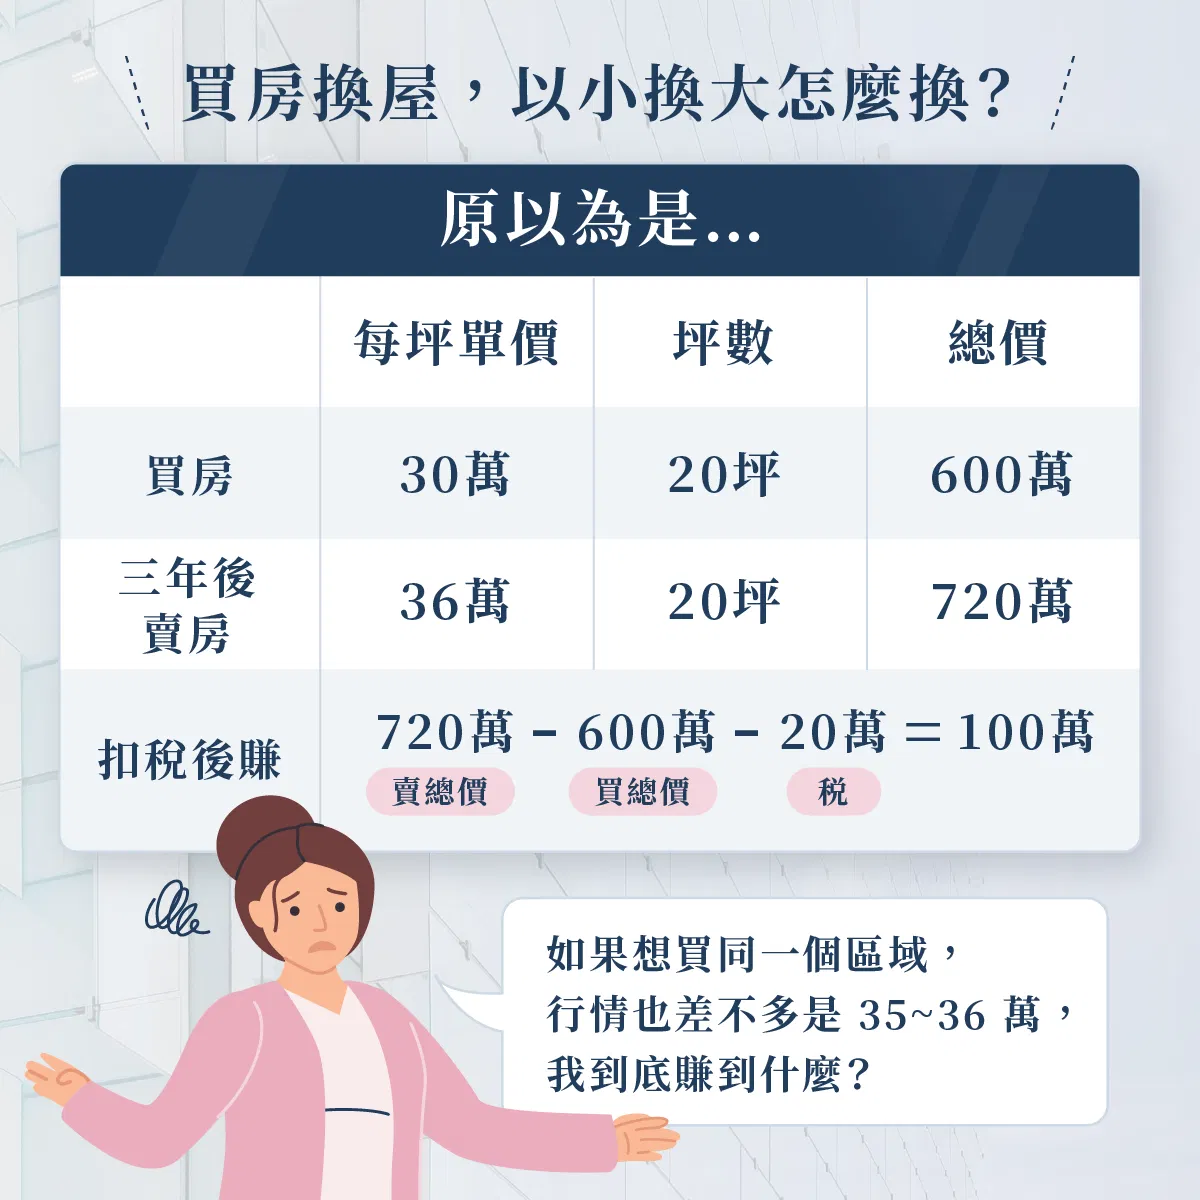
除非要考慮搬家從蛋黃區換到→蛋白區
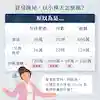
不然就算三年後賣掉房子賺了 100 萬(扣掉稅費),如果我想買同一個區域:
⠀
如果這是同一支股票的操作:
買 30 萬,賣 36 萬,再接著買進 36 萬…應該是下錯單吧?哈!
⠀
⠀
主管以一個簡單的案例解答了我的問題:
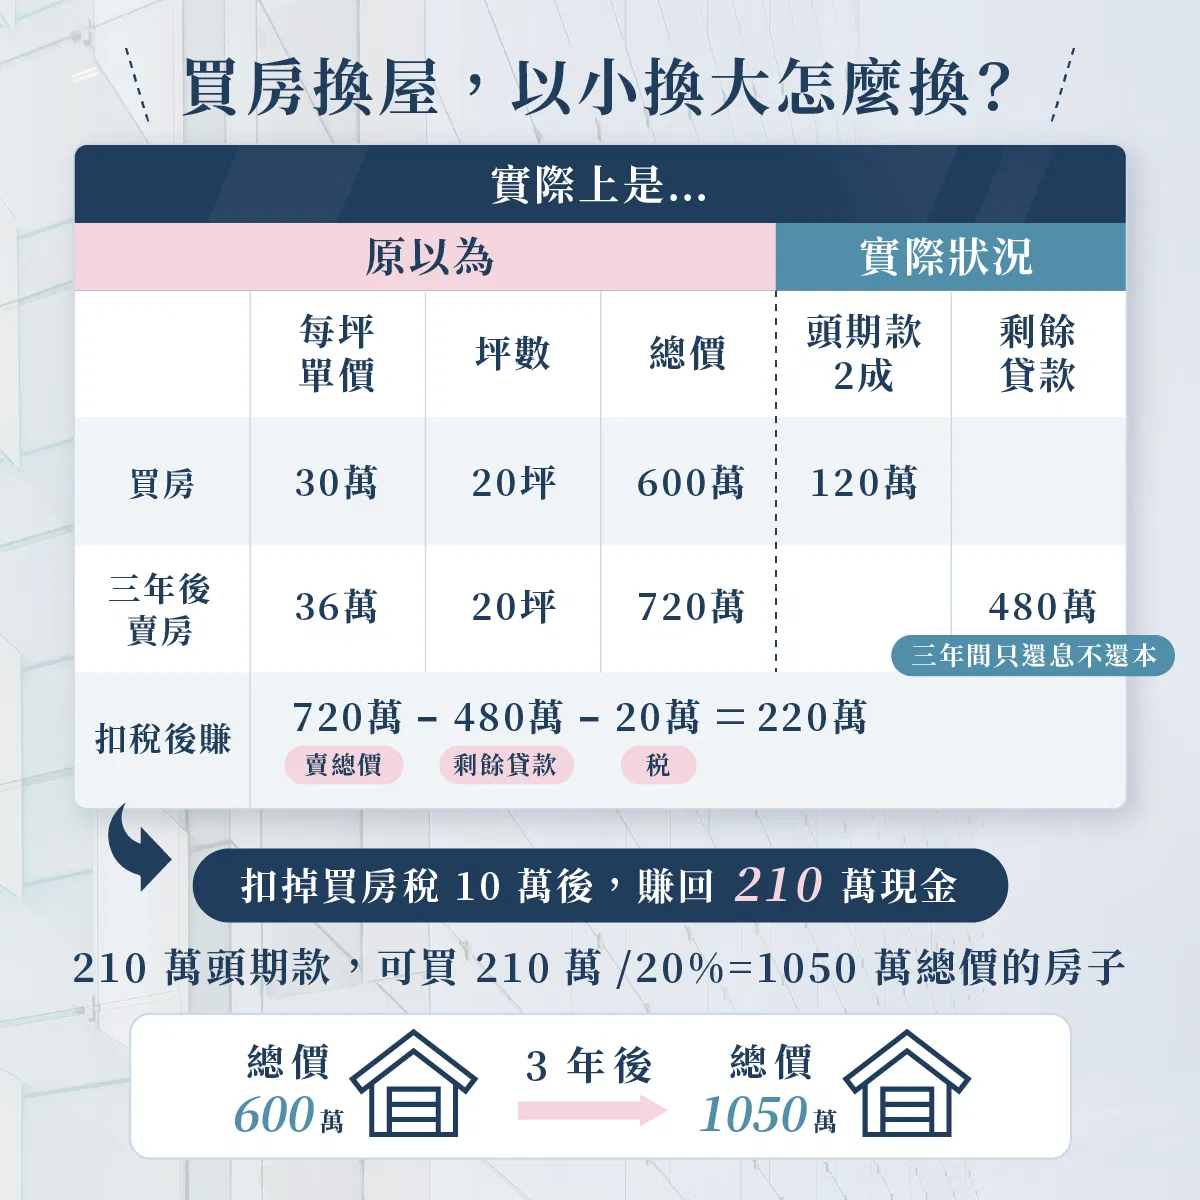
「妳買那間房子,頭期款付多少?」
「總價 600 萬,貸款 8 成,頭期款應該是 120 萬!」我認真的回答著
⠀
⠀
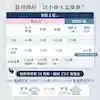
他點點頭,接著問:「那如果妳把這 220 萬當成新房的頭期款,扣掉一點買房費用,妳可以買得起多少總價的房子?」
我按著計算機🧮,興奮地回答:「如果以 210 萬拿來當頭期款,頭期款是總價的 20%,所以總價就是 210 萬 / 20% = 1050 萬…哇!」
⠀
⠀
「所以就算我買在同一區,單價一樣是 36 萬,我就可以買到 29.2 坪,幾乎多了 1/3 的坪數!」我像發現新大陸一樣地興奮地大叫~
⠀
⠀
我興奮了幾秒,忽然發現問題:「等等!可是這樣貸款也多了啊!之前貸 480 萬,現在要貸 840 萬,壓力更大耶!」
⠀
他哈哈大笑:「對啊!所以妳就得更努力工作啊!不然哪有那麼好的事?」
⠀
原來這就是自住等增值、以小換大的方式!怪不得換屋總比首購容易,有了第一間房子的增值,要換屋時頭期款的壓力就小了一點。
⠀
⠀
聽完主管的分析,我才發現,換屋的關鍵其實是兩個:
⠀
話說我的前主管工作很認真,出社會工作以來只換過兩次工作,一路從業務當到外商公司協理,現在正在一間外商公司擔任總經理。
⠀
但他看起來總是對工作游刃有餘,不管業績壓力再大,總是吃的下,睡得著,對於屬下也總是和顏悅色,就像現在大家說的"鬆弛感"
⠀
⠀
主管後來分享了他的人生觀。他說:「工作再忙,壓力再大,只要有一間自己喜歡的房子和家人住在一起,心就會安定。房子不只是投資,更是生活的一部分。」
⠀
看他游刃有餘的模樣,我也明白了一件事:
「換屋不僅是財務的選擇,更是一種人生態度。」
⠀⠀
⠀
「這方法不是每個人、每個時候都適合。」
建議大家勤做功課,對區域房價的潛力要很有把握,不然「以小換大」不僅沒有增加資產,反而因為提高槓桿而增加風險喔!
⠀
「以小換大」的核心不只是房子的增值,而是透過理性規劃與積極行動,把有限的資源發揮到極致。如果你也正在考慮換屋,不妨先了解自己的需求與能力,再一步步累積屬於你的資產!
⠀想看更多的購屋的秘訣歡迎報名我的線上講座:
https://house123.work/20/school
用2.5個小時分享更多買屋的底層邏輯:
讓我陪你踏出買房的第一步!
(本文作者為 House123 執行長 邱愛莉,歡迎轉載,註明出處)